Domain adoleszent.de kaufen?
Wir ziehen mit dem Projekt
adoleszent.de um.
Sind Sie am Kauf der Domain
adoleszent.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain adoleszent.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Convenience Stores. Erfolgsfaktoren, Entwicklung und Zukunft in Deutschland, Fachbücher von Fabian SuesseDas Fachbuch "Convenience Stores. Erfolgsfaktoren, Entwicklung und Zukunft in Deutschland" bietet eine umfassende Analyse der Entwicklung und der Erfolgsfaktoren von Convenience Stores in Deutschland. Die Bachelorarbeit, verfasst im Jahr 2014, untersucht die Veränderungen im Kaufverhalten der deutschen Verbraucher und die wachsende Nachfrage nach schnellen und mühelosen Einkaufsmöglichkeiten. Mit einem Fokus auf die demografischen Veränderungen, wie die Zunahme von Single-Haushalten und unregelmässigen Tagesabläufen, wird aufgezeigt, wie diese Trends die Beliebtheit von Convenience Food beeinflussen. Die Arbeit beleuchtet die Herausforderungen und Chancen, die sich für Convenience Stores ergeben, und gibt einen Ausblick auf die zukünftige Entwicklung dieses Geschäftsmodells in Deutschland. Die fundierte Analyse und die klaren Erkenntnisse machen dieses Buch zu einer wertvollen Ressource für Studierende, Fachleute und Interessierte im Bereich Betriebswirtschaft und Handel.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Didaktik einer Bildung für nachhaltige Entwicklung, Schulbücher von Stiftung Zukunftsrat / Baustelle Zukunft, Robert UntereggerDas Buch "Allgemeine Didaktik einer Bildung für nachhaltige Entwicklung" bietet eine umfassende Einführung in die Konzepte und Methoden der Bildung für nachhaltige Entwicklung (BNE). Es richtet sich an Lehrpersonen und Pädagog*innen, die Kinder und Jugendliche dazu befähigen möchten, aktiv zu einer nachhaltigen Zukunft beizutragen. Der Inhalt ist stufengerecht aufbereitet und reicht vom Kindergarten bis zur Sekundarstufe II. Die Autor*innen betonen die Bedeutung des Handelns als Lernprozess und bieten praxisnahe Ansätze, um BNE im Unterricht zu integrieren. Das Buch ermutigt dazu, eigene Gestaltungsspielräume zu erkunden und eine persönliche Position zu entwickeln, um den eigenen Unterricht zu bereichern. Es ist ein wertvolles Werkzeug für alle, die sich mit der Thematik der nachhaltigen Entwicklung auseinandersetzen und diese in ihre Lehrpraxis einfliessen lassen möchten.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baumwollstoff Schulzeit "Dana", hellblau-colorExklusiv von buttinette: Baumwollstoff Schulzeit, Farbe: hellblau-color, aus der Quiltserie Dana, in brillantem Digitaldruck, aus weicher Baumwolle, Motivgröße Schultafel: 3,3 x 2,5 cm, Breite: 150 cm, Gewicht: ca. 120 g/m2. Material: 100 % Baumwolle.exklusiv von buttinettebrillanter Digitaldruckkreatives Design mit Schulmotivenfür Accessoires, Homedeko und andere Näh-Ideenauch ideal für Quilt- und Patchworkarbeiten9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **

Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alles rund um die Pubertät. Körperliche Veränderungen, Gefühle und Identität, Fachbücher von Cathrin EhlersKopiervorlagen zur Sexualerziehung, speziell konzipiert für Schüler und Schülerinnen an Förderschulen mit dem Förderschwerpunkt Lernen und inklusiv arbeitende Schulen, Klasse 5–10. Mit diesen speziell für den Sexualunterricht im Förderschwerpunkt Lernen konzipierten Unterrichtsmaterialien gelingt Ihnen eine zeitgemässe Sexualpädagogik an Förderschulen und in inklusiven Lerngruppen. Die Kopiervorlagen, Unterrichtsideen und Hintergrundinformationen befassen sich ausführlich mit allen Aspekten der Pubertät: körperliche Veränderungen, Körperpflege und Styling, Geschlechtsidentität, Rollenbilder, Gefühlschaos, Hormone, erstes Verliebtsein, Selbstbefriedigung und viele Themen mehr werden hier schülergerecht thematisiert und bearbeitet. Die inhaltlich anspruchsvolleren Themen werden allen Schülern und Schülerinnen zugänglich gemacht. Auf diese Weise sind Sie auch für die Sexualerziehung im Rahmen der Inklusion bestens gerüstet. Eine Liebesgeschichte zwischen zwei Jugendlichen ist als zusätzliches Material kostenlos im Download abrufbar. Sie hilft den Schülern dabei, sich mit den Themen zu identifizieren und sie gleichzeitig durch die Brille des Protagonisten und der Protagonistin zu betrachten.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Convenience Stores. Erfolgsfaktoren, Entwicklung und Zukunft in Deutschland, Fachbücher von Fabian SuesseDas Fachbuch "Convenience Stores. Erfolgsfaktoren, Entwicklung und Zukunft in Deutschland" bietet eine umfassende Analyse der Entwicklung und der Erfolgsfaktoren von Convenience Stores in Deutschland. Die Bachelorarbeit, verfasst im Jahr 2014, untersucht die Veränderungen im Kaufverhalten der deutschen Verbraucher und die wachsende Nachfrage nach schnellen und mühelosen Einkaufsmöglichkeiten. Mit einem Fokus auf die demografischen Veränderungen, wie die Zunahme von Single-Haushalten und unregelmässigen Tagesabläufen, wird aufgezeigt, wie diese Trends die Beliebtheit von Convenience Food beeinflussen. Die Arbeit beleuchtet die Herausforderungen und Chancen, die sich für Convenience Stores ergeben, und gibt einen Ausblick auf die zukünftige Entwicklung dieses Geschäftsmodells in Deutschland. Die fundierte Analyse und die klaren Erkenntnisse machen dieses Buch zu einer wertvollen Ressource für Studierende, Fachleute und Interessierte im Bereich Betriebswirtschaft und Handel.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Didaktik einer Bildung für nachhaltige Entwicklung, Schulbücher von Stiftung Zukunftsrat / Baustelle Zukunft, Robert UntereggerDas Buch "Allgemeine Didaktik einer Bildung für nachhaltige Entwicklung" bietet eine umfassende Einführung in die Konzepte und Methoden der Bildung für nachhaltige Entwicklung (BNE). Es richtet sich an Lehrpersonen und Pädagog*innen, die Kinder und Jugendliche dazu befähigen möchten, aktiv zu einer nachhaltigen Zukunft beizutragen. Der Inhalt ist stufengerecht aufbereitet und reicht vom Kindergarten bis zur Sekundarstufe II. Die Autor*innen betonen die Bedeutung des Handelns als Lernprozess und bieten praxisnahe Ansätze, um BNE im Unterricht zu integrieren. Das Buch ermutigt dazu, eigene Gestaltungsspielräume zu erkunden und eine persönliche Position zu entwickeln, um den eigenen Unterricht zu bereichern. Es ist ein wertvolles Werkzeug für alle, die sich mit der Thematik der nachhaltigen Entwicklung auseinandersetzen und diese in ihre Lehrpraxis einfliessen lassen möchten.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Baumwollstoff Schulzeit "Dana", hellblau-colorExklusiv von buttinette: Baumwollstoff Schulzeit, Farbe: hellblau-color, aus der Quiltserie Dana, in brillantem Digitaldruck, aus weicher Baumwolle, Motivgröße Schultafel: 3,3 x 2,5 cm, Breite: 150 cm, Gewicht: ca. 120 g/m2. Material: 100 % Baumwolle.exklusiv von buttinettebrillanter Digitaldruckkreatives Design mit Schulmotivenfür Accessoires, Homedeko und andere Näh-Ideenauch ideal für Quilt- und Patchworkarbeiten9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
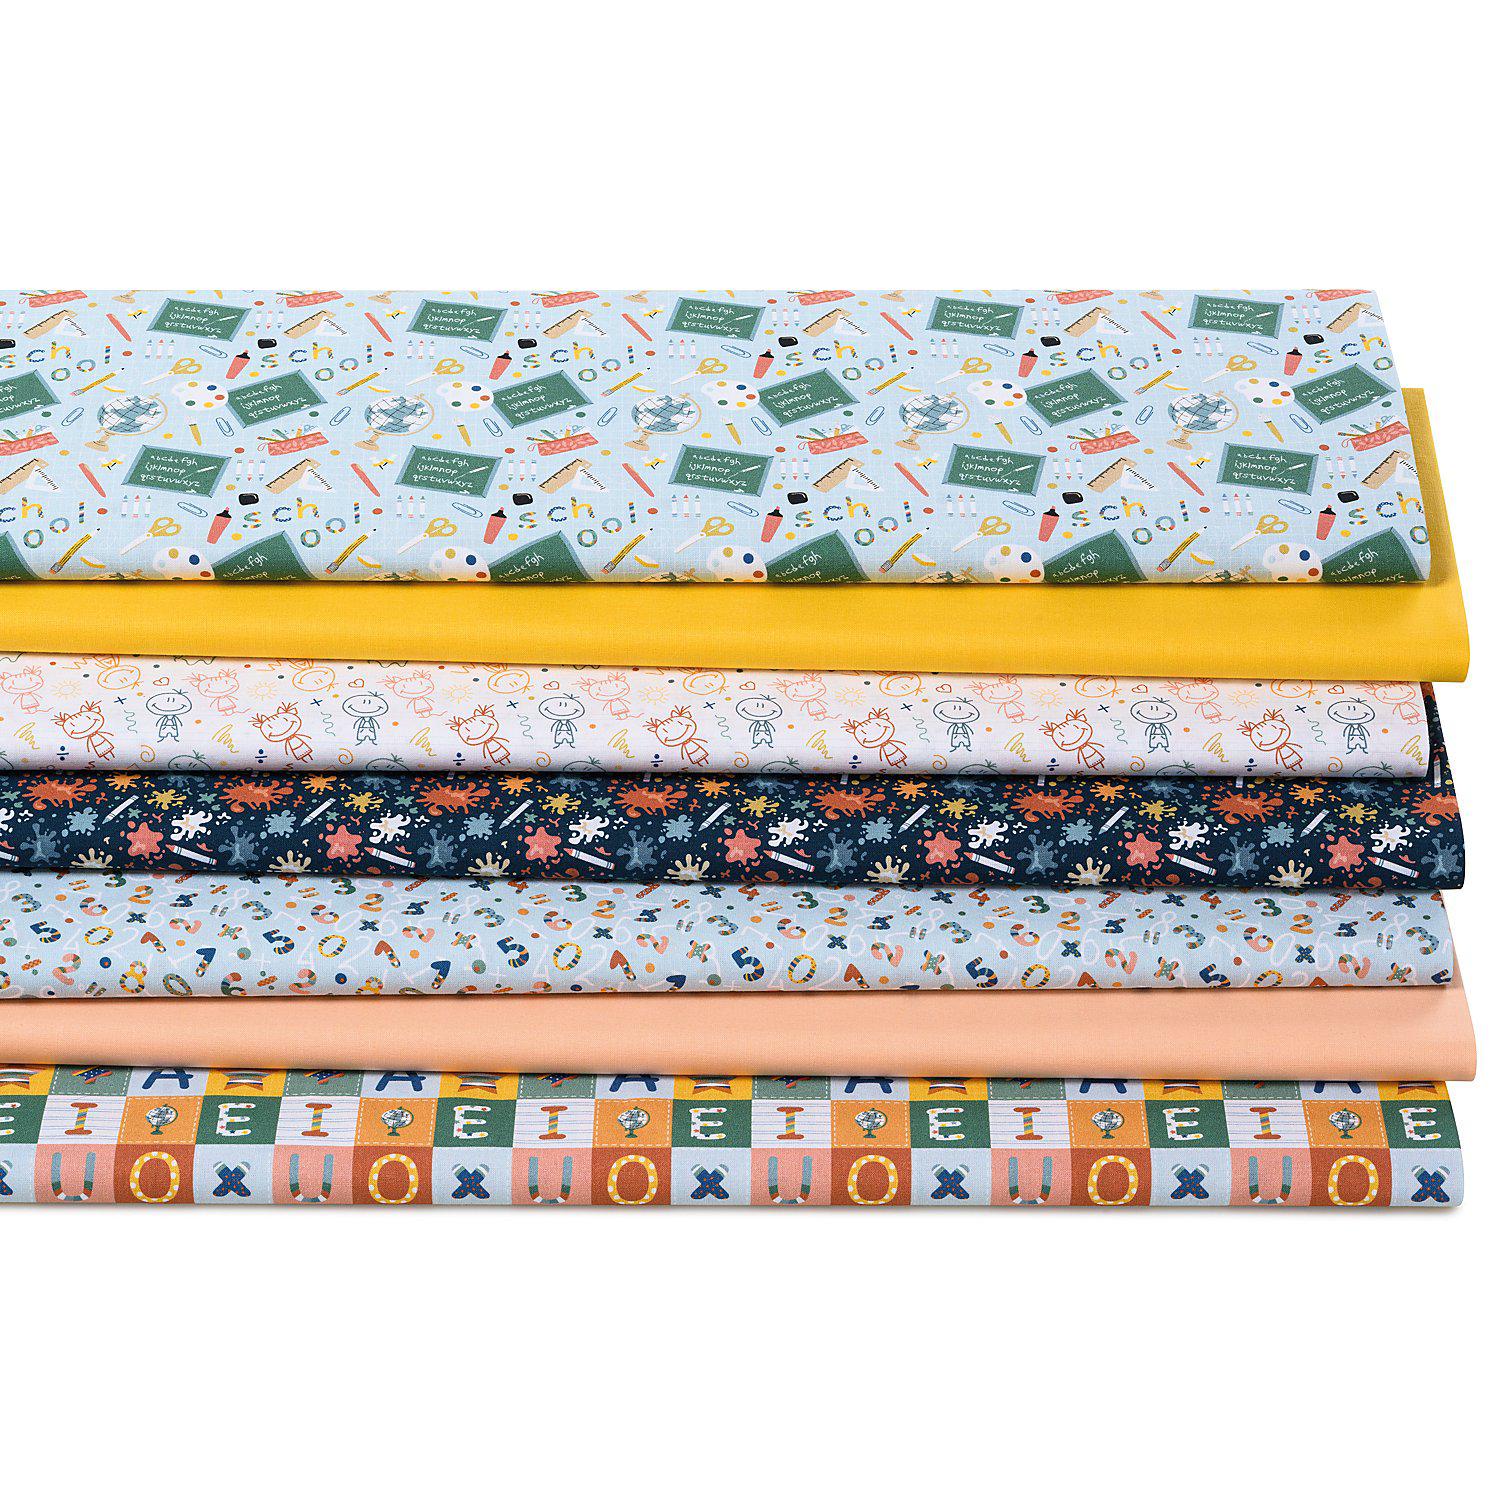
Patchwork- und Quiltpaket "Schulzeit", buntExklusiv von buttinette: Patchwork- und Quiltpaket "Schulzeit", Farbe: bunt, aus der Quiltserie "Dana", in brillantem Digitaldruck, aus weicher Baumwolle, Gewicht: ca. 120 g/m². Paketinhalt: 7 verschiedene Muster, wie abgebildet, jeweils 30 cm lang und 75 cm breit. Material: 100 % Baumwolle.Baumwollstoff mit brillantem Digitaldruckexklusiv von buttinette7 Gute-Laune-Designs in brillantem Digitaldruckfür Nähprojekte aller Art wie Kissenhüllen, Utensilos uvm.für Quilt- und PatchworkarbeitenNäh-Idee "Stifte-Mäppchen" aus dem Buch " Nähen mit Buttinette - Fantasievolle Patchwork-Freuden", B.-Nr. 99.705.05811,50 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ehlers, Cathrin: Alles rund um die Pubertät. Körperliche Veränderungen, Gefühle und IdentitätAlles rund um die Pubertät. Körperliche Veränderungen, Gefühle und Identität , Materialien zur Sexualpädagogik für Förderschulen und inklusiven Unterricht , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20240311, Produktform: Kartoniert, Beilage: Taschenbuch, Autoren: Ehlers, Cathrin, Illustrator: Schrottge, Nicole, Seitenzahl/Blattzahl: 156, Abbildungen: Mit Materialien im Zusatzdownload, Keyword: Förderschwerpunkt Lernen Sexualpädagogik; Förderschwerpunkt Lernen Sexualerziehung; Förderschule Sexualpädagogik; Förderschule Sexualerziehung; Inklusion Sexualpädagogik; Inklusion Sexualerziehung; Inklusion Sexualpädagogik; Förderschule Sexualunterricht; Inklusion Sexualunterricht; Aufklärung Förderschule Unterrichtsmaterial; Aufklärung Förderschule Kopiervorlagen; Pubertät Förderschule Unterrichtmaterial; Pubertät Förderschule Kopiervorlagen, Fachschema: Pädagogik / Schule~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Unterrichtsmaterialien~Sonderpädagogik, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Grundschule und Sekundarstufe I, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Länge: 297, Breite: 210, Höhe: 12, Gewicht: 593, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.